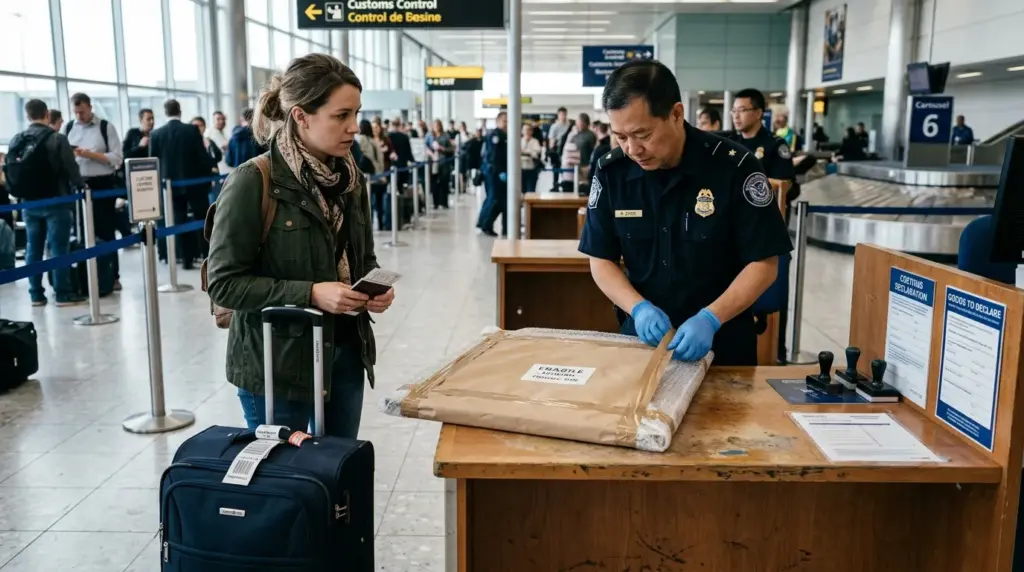
Acheter une œuvre à l’étranger peut coûter bien plus que son prix affiché. Dès qu’il y a entrée en France depuis un pays tiers, il faut raisonner en TVA à l’importation, en formalités douanières et, pour certains biens culturels, en autorisations spécifiques. (bofip.impots.gouv.fr)
Important : ce contenu est strictement informatif. Il ne constitue pas un conseil fiscal personnalisé, car la solution dépend toujours des faits du dossier, du pays d’expédition, du statut du vendeur, du circuit de vente et de la nature exacte de l’œuvre. (bofip.impots.gouv.fr)
Pourquoi le pays d’achat change tout
En pratique, trois situations doivent être distinguées. Hors Union européenne, on raisonne d’abord en importation. Dans l’Union européenne, on doit surtout examiner l’acquisition intracommunautaire, le régime de la marge, la franchise éventuelle du vendeur et, selon les cas, la vente à distance. Le bon réflexe consiste donc à identifier le circuit complet, et pas seulement le lieu où l’œuvre a été trouvée. (douane.gouv.fr)
Cette analyse se fait au regard des articles 278-0 bis, 278-0 B, 291, 292 et 297 A du CGI (l’article 297 B ayant été abrogé au 1er janvier 2025 par l’article 83 de la loi n° 2023-1322 du 29 décembre 2023), ainsi que de l’article 98 A de l’annexe III au CGI pour la définition des œuvres concernées. Le BOFiP a rappelé en 2025 que le taux réduit de 5,5 % s’applique, depuis le 1er janvier 2025, à l’ensemble des livraisons d’œuvres d’art, objets de collection ou d’antiquité non soumises au régime de la marge, ainsi qu’aux importations et aux acquisitions intracommunautaires visées par ces textes. (bofip.impots.gouv.fr)
Si l’opération s’inscrit dans une logique transfrontalière plus large, il est utile de la lire avec la fiscalité internationale, sans jamais confondre conformité et optimisation de principe. Cette vigilance est particulièrement vraie dès que les flux passent par plusieurs pays ou plusieurs intermédiaires. (bofip.impots.gouv.fr)
TVA à l’importation : base, taux et autoliquidation
Pour une œuvre achetée hors de l’Union européenne, la TVA à l’importation est due au taux réduit de 5,5 % dans les conditions prévues par le CGI, quelle que soit la qualité de l’importateur, particulier ou professionnel, sous réserve des exonérations spéciales. L’administration précise aussi que, depuis le 1er janvier 2025, le nouveau cadre résulte de l’article 83 de la loi de finances pour 2024 et de ses commentaires publiés et actualisés en 2025. (bofip.impots.gouv.fr)
Pour le détail pratique de la TVA à l’importation, le portail fiscal indique que les données sont préremplies sur la déclaration le 14 de chaque mois. À titre d’exemple, une TVA exigible en mars est préremplie le 14 avril. L’assujetti établi en France autoliquide en principe cette taxe sur la déclaration n° 3310-CA3-SD, tandis que le redevable en franchise en base doit aussi la déclarer sur la CA3 au titre du mois d’exigibilité. Le particulier, lui, n’autoliquide pas : la TVA à l’importation est recouvrée par la douane lors du dédouanement, souvent par l’intermédiaire d’un représentant en douane.
Comment se calcule la base taxable
La base de la TVA à l’importation reprend la valeur en douane, augmentée des impositions dues du fait de l’importation et des frais accessoires jusqu’au premier lieu de destination en France, ou vers un autre lieu de destination dans l’Union si ce lieu est connu au moment où la taxe devient exigible. En d’autres termes, le prix d’achat n’est pas l’unique variable, car le transport et l’assurance peuvent entrer dans l’assiette. (bofip.impots.gouv.fr)
Exemple chiffré d’importation depuis New York
| Élément | Montant | Observation |
|---|---|---|
| Prix d’achat du tableau | 100 000 € | Valeur facturée à l’étranger |
| Transport et assurance jusqu’en France | 4 000 € | Inclus dans la base de TVA à l’importation |
| Droits de douane | 0 € | Hypothèse de l’exemple, à vérifier au TARIC |
| Base taxable | 104 000 € | 100 000 € + 4 000 € |
| TVA à 5,5 % | 5 720 € | 104 000 € × 5,5 % |
Dans cet exemple, la TVA ressort donc à 5 720 €, hors droits de douane éventuels. La douane précise en effet que le classement tarifaire est décisif et que le code TARIC sert à déterminer les droits applicables et la réglementation associée. Pour vérifier le calcul, il faut donc croiser l’opération avec l’outil douanier de calcul des droits et taxes, puis confirmer le classement exact de la marchandise.
Sur le plan déclaratif, la déclaration mensuelle n° 3310-CA3-SD est l’outil de droit commun du régime réel normal, et le portail fiscal rappelle qu’elle sert à déterminer la TVA nette à payer ou le crédit à reporter. Le bon réflexe consiste donc à conserver le DAU, la facture et les justificatifs de transport pour pouvoir rapprocher le montant déclaré du montant acquitté. (impots.gouv.fr)
Achat dans l’Union européenne : TVA du vendeur, marge et acquisition intracommunautaire
Pour un particulier, l’enjeu principal est de comprendre si le vendeur facture la TVA de son État ou s’il applique le régime de la marge. Lorsque le vendeur relève d’une franchise en base ou d’un régime de marge dans son État, l’introduction en France ne constitue pas une acquisition intracommunautaire taxable en France. En revanche, la vente à distance peut, selon les règles du commerce électronique, être localisée en France et faire apparaître une TVA française.
Pour un assujetti ou une personne morale non assujettie qui acquiert une œuvre dans un autre État membre, la TVA française de 5,5 % peut s’appliquer à l’acquisition intracommunautaire (pour la personne morale non assujettie, seulement au-delà du seuil annuel de 10 000 € prévu à l’article 256 bis du CGI ou sur option), sauf si le vendeur applique le régime de la marge ou bénéficie d’une franchise en base. Le régime est donc très sensible à la qualité du vendeur, à son option de taxation et à la manière dont la livraison est documentée. (bofip.impots.gouv.fr)
Dans ce type de dossier, la frontière entre simple achat, acquisition intracommunautaire et vente à distance est souvent plus importante que le prix lui-même. C’est aussi pour cela que les dossiers internationaux méritent une lecture coordonnée avec un conseil spécialisé et, si besoin, avec la question du formulaire 3916 lorsque les paiements ou les flux patrimoniaux passent par un compte étranger.
Biens culturels : provenance, autorisations et système ICG
Le droit fiscal ne suffit pas. Pour certains objets, le contrôle douanier porte aussi sur la provenance licite. Le règlement européen 2019/880 interdit l’introduction de certains biens culturels sortis illicitement de leur pays de création ou de découverte. Il prévoit en outre, pour les biens de la partie B de son annexe, une licence d’importation pour les biens de plus de 250 ans, et, pour les biens de la partie C, une déclaration de l’importateur lorsque l’œuvre a plus de 200 ans et une valeur d’au moins 18 000 € par pièce. (eur-lex.europa.eu)
La douane française rappelle que ce régime est articulé avec la mise en service du système ICG, et que la date de mise en service a été fixée au 28 juin 2025. Le dispositif se consulte notamment via la démarche douanière dédiée aux biens culturels. Pour un achat de valeur ou une pièce ancienne, il faut donc vérifier à la fois le statut fiscal et le statut patrimonial de l’objet. (douane.gouv.fr)
Le droit français ajoute un filtre propre au patrimoine national. L’article L. 111-8 du code du patrimoine interdit l’importation de biens culturels non accompagnés d’un document du pays de provenance autorisant leur exportation, lorsque ce pays, non membre de l’Union européenne et partie à la convention de l’UNESCO de 1970, soumet ces biens à un régime d’autorisation d’exportation. Cela signifie qu’un justificatif douanier correct ne suffit pas toujours, si la provenance juridique n’est pas elle-même sécurisée. Les pièces intégrant des éléments d’espèces protégées (ivoire, écaille de tortue, certains bois précieux) relèvent en outre de la convention de Washington (CITES) et de ses permis propres.
Sanctions en cas d’irrégularité
Les sanctions douanières peuvent être lourdes. En présence d’une importation sans déclaration ou d’une contrebande portant sur des marchandises prohibées, l’article 414 du code des douanes, dans sa numérotation antérieure à la recodification entrée en vigueur le 1er mai 2026 (ordonnance n° 2026-265 du 8 avril 2026), prévoit notamment des peines d’emprisonnement, la confiscation de l’objet de fraude et une amende comprise entre une et deux fois la valeur de l’objet de fraude, avec un quantum aggravé dans certains cas. La prudence s’impose donc avant toute entrée de bien sensible sur le territoire. (legifrance.gouv.fr)
Exonérations possibles, mais strictement encadrées
Des exonérations existent pour certains établissements publics ou agréés, notamment pour l’importation d’œuvres d’art, d’objets de collection ou d’antiquité réalisée directement par des musées ou d’autres établissements agréés par le ministre chargé de la culture (8° du II de l’article 291 du CGI), sous réserve de pièces justificatives et d’un usage conforme. Ce n’est pas un régime de confort, mais un régime conditionnel, qui suppose un dossier complet et un contrôle préalable du cadre applicable. (douane.gouv.fr)
Quels documents conserver pour éviter un redressement
Le dossier doit être reconstituable du premier euro au dernier document. Lorsqu’elle est établie entre professionnels relevant du droit français, la facture doit respecter les mentions prévues à l’article L. 441-9 du code de commerce et, en matière de TVA, celles de l’article 242 nonies A de l’annexe II au CGI, et l’article 1353 du code civil rappelle que celui qui réclame l’exécution d’une obligation doit la prouver. En pratique, la conservation des pièces n’est donc pas une simple précaution, mais un élément de sécurisation probatoire. (legifrance.gouv.fr)
- La facture commerciale ou la facture d’adjudication, avec le prix, l’identité des parties et la désignation précise de l’œuvre, conformément aux exigences de facturation entre professionnels.
- Le document douanier d’importation, en pratique le DAU ou la téléprocédure correspondante via DELTA, afin de relier la marchandise déclarée au montant de TVA acquitté ou autoliquidé. (douane.gouv.fr)
- Les justificatifs de transport et d’assurance, car ils peuvent entrer dans l’assiette de la TVA à l’importation jusqu’au premier lieu de destination connu. (bofip.impots.gouv.fr)
- Les papiers de provenance et, le cas échéant, l’autorisation d’export du pays d’origine, indispensables pour les biens culturels soumis au règlement européen et au code du patrimoine. (eur-lex.europa.eu)
- La licence d’importation ou la déclaration de l’importateur via ICG, lorsque l’œuvre entre dans le champ du règlement 2019/880.
- La preuve du paiement, surtout si l’opération emprunte un compte étranger ou un circuit transfrontalier, afin d’écarter toute difficulté probatoire ultérieure. (legifrance.gouv.fr)
Si le règlement passe par un compte à l’étranger ou par une structure de flux internationale, il faut aussi vérifier les obligations de conformité connexes. À cet égard, le rappel sur le formulaire 3916 peut être utile pour sécuriser la chaîne documentaire, sans se substituer à l’analyse propre au dossier.
Les pièges les plus fréquents
- Confondre le prix affiché avec la base de TVA, alors que le transport, l’assurance et parfois d’autres frais accessoires s’ajoutent à la valeur en douane.
- Penser que le régime de la marge permet tout, alors qu’il exclut la déduction de la TVA grevant l’achat, l’importation ou l’acquisition intracommunautaire.
- Oublier qu’un bien culturel peut relever d’une licence ou d’une déclaration spécifique, indépendamment de sa valeur artistique. (eur-lex.europa.eu)
- Ne pas vérifier le classement tarifaire au TARIC, alors que les droits de douane, les mesures de politique commerciale et les formalités associées en dépendent.
- Appliquer à tort le régime de la marge à la revente d’une œuvre importée ou acquise au taux réduit de 5,5 %, alors que l’option qui le permettait (ancien article 297 B du CGI) a été supprimée pour les livraisons intervenant à compter du 1er janvier 2025.
Taxe forfaitaire sur les objets précieux : pourquoi elle peut revenir au moment de la sortie
Sans traiter la revente elle-même, il faut garder en tête qu’une œuvre achetée à l’étranger peut, plus tard, relever de la taxe forfaitaire prévue à l’article 150 VI du CGI si elle est cédée ou exportée hors de l’Union européenne. Le BOFiP rappelle que la taxe vise notamment les métaux précieux, bijoux, objets d’art, de collection ou d’antiquité, sous réserve des dispositions propres aux bénéfices professionnels. La déclaration n° 2091-SD sert à l’acquitter, et le recouvrement suit les règles du livre des procédures fiscales. (bofip.impots.gouv.fr)
Ce régime comporte aussi des exclusions et des exonérations, notamment pour les cessions ou exportations de faible montant, certaines ventes aux musées, les exportations temporaires ou encore certains cas de non-résidence. Là encore, l’analyse dépend du bien, de l’opération et de la qualité du cédant. (bofip.impots.gouv.fr)
FAQ sur l’achat d’art à l’étranger
Comment être sûr que les droits de douane et la TVA s’appliquent lors de l’importation d’une œuvre d’art achetée à l’étranger ?
Le premier réflexe consiste à vérifier le classement tarifaire, car les droits de douane et les mesures applicables dépendent du code TARIC. La douane rappelle qu’il existe une exonération de droits pour de nombreux biens du chapitre 97, mais cela ne dispense pas de contrôler la position exacte et les éventuelles restrictions patrimoniales. La TVA à l’importation peut rester due, sauf exonération spécifique. Pour un bien culturel, il faut aussi vérifier la provenance licite et, le cas échéant, les autorisations d’entrée.
L’importation d’œuvres d’art est-elle soumise à la TVA à l’importation dans certaines conditions et exemptions ?
Oui. En principe, les importations d’œuvres d’art sont soumises à la TVA au taux réduit de 5,5 %, quelle que soit la qualité de l’importateur. Des exonérations existent toutefois pour certains musées nationaux, établissements publics et structures agréées, mais elles supposent une documentation précise et une destination conforme à l’usage autorisé. Pour les assujettis identifiés à la TVA en France, la TVA à l’importation est en outre autoliquidée sur la déclaration de TVA, alors que le particulier l’acquitte auprès de la douane.
Quelles taxes pèsent sur les biens d’art et d’antiquité importés depuis un pays tiers à l’Union européenne ?
Le schéma le plus courant cumule la TVA à l’importation à 5,5 % et, selon le classement tarifaire, d’éventuels droits de douane ou taxes accessoires. Le point de départ reste toujours la valeur en douane, augmentée des frais jusqu’au premier lieu de destination et des impositions liées à l’importation. En parallèle, certains biens culturels restent soumis à des autorisations particulières, ce qui peut transformer un simple achat en dossier douanier sensible.
Comment la taxe forfaitaire sur les objets précieux peut-elle s’appliquer lors de ventes ou exportations d’œuvres d’art achetées à l’étranger ?
Elle peut s’appliquer plus tard, au moment d’une cession ou d’une exportation hors de l’Union européenne, si l’opération entre dans le champ de l’article 150 VI du CGI. Le formulaire n° 2091-SD est alors le support déclaratif usuel. Certains cas sont exonérés, notamment les cessions ou exportations dont le prix ou la valeur en douane n’excède pas 5 000 € et certaines ventes à des musées de France, bibliothèques publiques ou services d’archives, tandis que les exportations temporaires sortent du champ de la taxe. Avant toute sortie du territoire, il faut donc vérifier si l’opération relève d’une taxe forfaitaire ou du régime de droit commun.
Quels documents et démarches obligatoires pour l’importation d’une œuvre d’art afin d’éviter des pièges fiscaux ?
Il faut réunir la facture, le document douanier d’importation, les justificatifs de transport et d’assurance, ainsi que les pièces de provenance ou d’autorisation d’export si l’objet est culturel. Pour les biens soumis au règlement 2019/880, une licence ou une déclaration via ICG peut être nécessaire. La conservation de ces pièces est décisive, car la preuve pèse sur celui qui revendique l’exécution d’une obligation. Sans ce dossier, un contrôle fiscal ou douanier devient beaucoup plus difficile à défendre.
Et maintenant ?
Si votre achat implique une œuvre, un transport international ou un bien culturel sensible, mieux vaut sécuriser le dossier avant l’expédition. Pour une analyse sur pièces, vous pouvez utiliser la page de contact de NBE Avocats. Si vous souhaitez simplement retrouver le site, revenez à la page d’accueil du cabinet. L’enjeu, en matière d’art à l’étranger, est rarement le prix seul, mais bien la coordination entre fiscalité, douane et preuve documentaire.